Domain gefaellt-mir24.de kaufen?
Wir ziehen mit dem Projekt
gefaellt-mir24.de um.
Sind Sie am Kauf der Domain
gefaellt-mir24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gefaellt-mir24.de kaufen?
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **
Ähnliche Suchbegriffe für Estg
Top-Angebote
Produkte zum Begriff Estg:
-
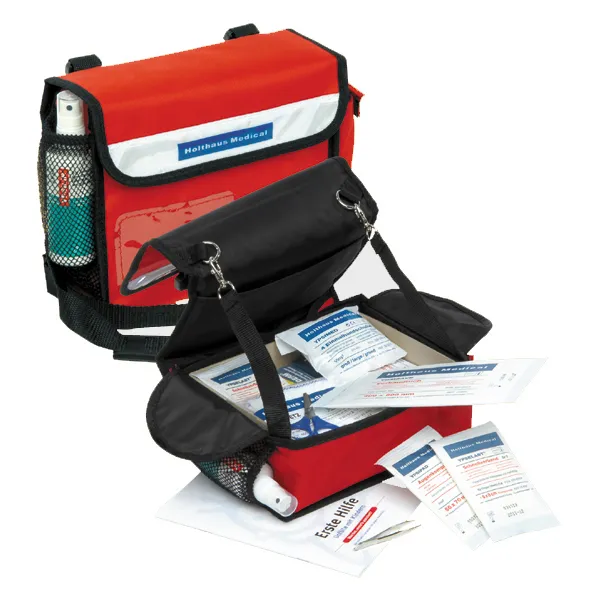
Holthaus Gmbh & Co.KG Verbandstasche Kita, rot, gefüllt nach DGUV Empfehlung 68050.cls-tabelle { border-collapse: collapse; width: 100%; min-width: 400px; } .cls-tabelle th { border: 1px solid #ddd; padding: 8px; text-align: left; background: #f2f2f2; } .cls-tabelle td { border: 1px solid #ddd; padding: 8px; text-align: left; } .cls-separator { border: 0; border-top: 1px solid #e0e0e0; margin: 24px 0; } .cls-merkmalebox { background: #f9f9f9; padding: 16px 20px; margin: 16px 0; border-left: 4px solid rgb(183, 28, 28); } .cls-tabelle-wrapper { overflow-x: auto; } Erste-Hilfe Verbandstasche Kita/Kindergarten, rot, gefüllt nach DGUV-Empfehlung, 24 x 19 x 8 cm Die Erste-Hilfe Verbandstasche für Kita und Kindergarten von Holthaus Medical ist die mobile Lösung für die Kinderbetreuung. Ob im Gruppenraum, im Außengelände oder auf dem Ausflug – die Tasche aus widerstandsfähigem Nylon in auffälligem Rot ist schnell zur Hand und über den verstellbaren Trageriemen mit gepolstertem Schulterbereich komfortabel zu transportieren. Die Füllung ist bedarfsgerecht auf Kinder abgestimmt und umfasst 95 Teile in Anlehnung an die Empfehlung der DGUV 202-089 . Sie enthält unter anderem 50 Kinderpflaster in fünf Größen, Blasenpflaster, sterile Kompressen und Verbände, Kalt-Warm-Kompressen sowie praktische Hilfsmittel wie Zeckenzange, Pinzette und Einmalhandschuhe. So sind Erzieherinnen und Erzieher auf die typischen Verletzungen im Kinderalltag vorbereitet. USP: Mobil, sichtbar, kindgerecht: Reflektorstreifen auf der Vorderseite für gute Sichtbarkeit bei schlechten Lichtverhältnissen, 90°-Stop-Arretierung an zwei Innenriemen mit Karabinerhaken für übersichtliches Material und eine 95-teilige Füllung in Anlehnung an die DGUV-Empfehlung 202-089. Widerstandsfähiges Nylon-Material für den täglichen Gebrauch Reflektorstreifen auf der Vorderseite für gute Sichtbarkeit in Notfällen Verstellbarer Trageriemen mit gepolstertem Schulterbereich 2 Innenriemen mit Karabinerhaken und 90°-Stop-Arretierung halten das Material geordnet 95-teilige, bedarfsgerechte Füllung in Anlehnung an die DGUV-Empfehlung 202-089 50 Kinderpflaster in fünf Größen für kleine Schnitt- und Schürfwunden Blasenpflaster für Finger und Ferse Sterile Kompressen und Verbände für umfangreichere Verletzungen Kalt-Warm-Kompressen für Prellungen und Verstauchungen Praktische Hilfsmittel wie Schere, Zeckenzange, Pinzette und Einmalhandschuhe Auffällige Signalfarbe Rot für schnelle Auffindbarkeit Technische Daten Eigenschaft Wert / Beschreibung Artikelnummer (SKU) 68050 EAN 4005058680507 Hersteller Holthaus Medical GmbH & Co. KG Einsatzbereich Kindergärten, Kitas, Kinderbetreuungseinrichtungen Zustand Gefüllt, 95-teilig, in Anlehnung an DGUV-Empfehlung 202-089 Farbe Rot Material Nylon Maße (B x H x T) 24 x 19 x 8 cm Ausstattung Reflektorstreifen, verstellbarer Trageriemen, gepolsterter Schulterbereich, 2 Innenriemen mit Karabinerhaken Haltbarkeit Siehe Verpackung Inhalt: 95-teilige Füllung in Anlehnung an die DGUV-Empfehlung 202-089 1 x Heftpflaster, starr, 2,5 cm x 5 m, DIN 13 019-A 50 x Kinderpflaster, wasserabweisend, 5 Größen 6 x Blasenpflaster, Finger und Ferse 2 x Verbandpäckchen klein, steril, DIN 13 151-K, 6 x 8 cm 1 x Schnellverband Finger, steril, Größe 1 1 x Schnellverband Hand/Fuß, steril, Größe 2 1 x Verbandtuch, steril, DIN 13 152-BR, 40 x 60 cm 1 x Augenkompresse, oval, steril, DIN 61 640, 56 x 70 mm 8 x Wundkompresse, steril, 10 x 10 cm (4 x 2 Stück) 5 x Wundreinigungstuch, einzeln, 14 x 19 cm 2 x Fixierbinde, elastisch, DIN 61 634-FB, 6 cm x 4 m 1 x Sofort-Kältekompresse, 15 x 14 cm 2 x Dreiecktuch, Vlies, DIN 13 168-D, 96 x 96 x 136 cm 1 x Rettungsdecke, silber/gold, 210 x 160 cm 4 x Einmalhandschuhe, DIN EN 455, groß 1 x Kopfbandage, Netz 1 x Blattlupe mit 3-facher Vergrößerung 1 x Erste-Hilfe-Schere, groß, 19 cm, DIN 58 279-B 190 1 x Zeckenzange mit 2 Köpfen 1 x Pinzette, klein, 8 cm 2 x Folienbeutel mit Verschluss, 30 x 40 cm 1 x Broschüre „Unfälle mit Kindern“ 1 x Inhaltsverzeichnis Häufig gestellte Fragen (FAQ) Was bedeutet die DGUV-Empfehlung 202-089 für Ki33,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
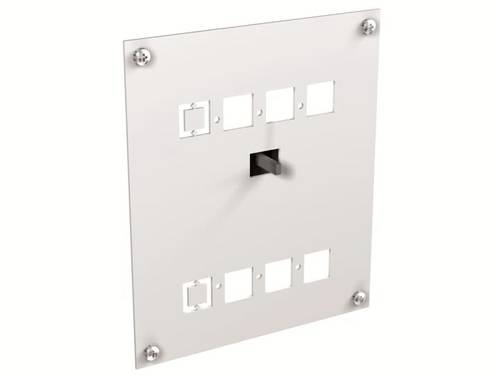
ABB MIR-P XT4 F X MIR- Leistungsschalterzubehör 1St.Kompaktleistungsschalter für Anlagenschutz gemäß EN 60947-2 (DIN VDE 0660, Teil 101), Kompaktlasttrennschalter gemäß EN 60947-3 (DIN VDE 0660, Teil 107). Die Kompaktleistungs- / Lasttrennschalter Tmax XT entsprechen den unterschiedlichen Anlagenanforderungen von Gleich- und Wechselstromnetzen. Tmax XT mit thermomagnetischen- oder elektronischen Auslösern sind einsetzbar zum Schutz von Energieverteilungen, Kabeln, Generatoren und Motoren. Viele dieser Leistungsschalter können auch in Kommunikationssystemen benutzt werden. Umfangreiche Anschlussumbausätze, mechanisches und elektrisches Zubehör sowie Versionsumbausätze (steckbar / ausfahrbar) stehen zur Verfügung. Verschiedene Feldbus und IP-Kommunikationsprotokolle können zum Einsatz kommen. Der Installationsprozess wird, dank der Bluetooth- und Ekip-Konnektivität für mobile Geräte, vereinfacht. Die in die SACE Tmax XT-Serie integrierte Konnektivität verknüpft Smartphones, Tablets und PCs in Echtzeit mit Datenanalysetools auf der ABB AbilityTM Cloud-Plattform.35,23 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
-
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
-
Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **
Wer braucht eine Freistellungsbescheinigung 48 EStG?
Eine Freistellungsbescheinigung nach § 48 EStG wird benötigt, wenn ein Auftraggeber Zahlungen an einen Auftragnehmer leistet, der selbstständig tätig ist. Der Auftragnehmer kann diese Bescheinigung beantragen, um zu belegen, dass er von der Abführung von Steuern befreit ist. Dies ist insbesondere relevant, um eine Doppelbesteuerung zu vermeiden. Ohne Freistellungsbescheinigung müsste der Auftraggeber die Steuern einbehalten und an das Finanzamt abführen. In vielen Fällen wird die Freistellungsbescheinigung daher als Nachweis der steuerlichen Unbedenklichkeit benötigt. **
Was bedeutet Geschenke abzugsfähig ohne 37b EStG?
Was bedeutet Geschenke abzugsfähig ohne 37b EStG? Diese Frage bezieht sich auf die steuerliche Abzugsfähigkeit von Geschenken für Unternehmen. Gemäß § 4 Abs. 5 Nr. 1 EStG sind Geschenke grundsätzlich nicht als Betriebsausgaben abzugsfähig, es sei denn, sie sind von geringem Wert und tragen einen Werbeaufdruck des Schenkenden. Der § 37b EStG regelt jedoch Ausnahmen, die es ermöglichen, Geschenke bis zu einem bestimmten Betrag als Betriebsausgaben geltend zu machen. Wenn Geschenke abzugsfähig sind ohne Berücksichtigung des § 37b EStG, bedeutet dies, dass sie unter die allgemeinen Regelungen zur Abzugsfähigkeit fallen und nicht den Beschränkungen des § 37b EStG unterliegen. **
Top-Angebote
Produkte zum Begriff Estg:
-
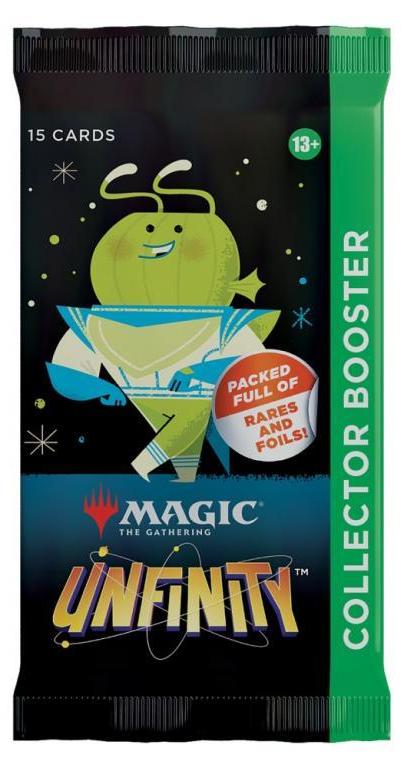
Magic: the Gathering MTG Unfinity, Kartenspiel, Vergleich, FamilienspielDiese Magic: The Gathering Unfinity Collector Booster Displays sind der absolute Wahnsinn für Sammler und Spieler! Jedes Display enthält 12 Packs voller galaktischer Galaxy-Foil-Karten, klassischen Foils, coolen Showcase-Karten und einer seltenen oder mythischen Karte aus früheren Un-Sets. Mit jedem Booster erweiterst du deine Sammlung um einzigartige, exklusive Karten mit besonderen Rändern und Effekten. Und das Beste: In jedem Display findest du einen Box-Topper - eine einzelne, besonders wertvolle Karte, die dein Deck oder deine Sammlung auf das nächste Level hebt. Schnapp dir dein Display und bring dein Spiel auf eine neue Dimension! Produkttyp:KartenspielGenre:VergleichEmpfohlene Altersgruppe:Erwachsener & KindVorgeschlagenes Geschlecht:UnisexName des Spiels:UnfinitySpiel-Modi:MultiplayerFamilienspiel:JaUnterstützte Sprachen:EnglischSprache der Spielregeln:EnglischAnzahl der Karten:24 Stück(e)Aufbewahrungsbox:JaAnzahl der Herausforderungen:24 Stück(e)Gewicht:167,82 gBreite:140627,45 €*Versand: 15,00 €Sichere Weiterleitung zum Anbieter
-
Holthaus Gmbh & Co.KG Verbandstasche Kita, rot, gefüllt nach DGUV Empfehlung 68050.cls-tabelle { border-collapse: collapse; width: 100%; min-width: 400px; } .cls-tabelle th { border: 1px solid #ddd; padding: 8px; text-align: left; background: #f2f2f2; } .cls-tabelle td { border: 1px solid #ddd; padding: 8px; text-align: left; } .cls-separator { border: 0; border-top: 1px solid #e0e0e0; margin: 24px 0; } .cls-merkmalebox { background: #f9f9f9; padding: 16px 20px; margin: 16px 0; border-left: 4px solid rgb(183, 28, 28); } .cls-tabelle-wrapper { overflow-x: auto; } Erste-Hilfe Verbandstasche Kita/Kindergarten, rot, gefüllt nach DGUV-Empfehlung, 24 x 19 x 8 cm Die Erste-Hilfe Verbandstasche für Kita und Kindergarten von Holthaus Medical ist die mobile Lösung für die Kinderbetreuung. Ob im Gruppenraum, im Außengelände oder auf dem Ausflug – die Tasche aus widerstandsfähigem Nylon in auffälligem Rot ist schnell zur Hand und über den verstellbaren Trageriemen mit gepolstertem Schulterbereich komfortabel zu transportieren. Die Füllung ist bedarfsgerecht auf Kinder abgestimmt und umfasst 95 Teile in Anlehnung an die Empfehlung der DGUV 202-089 . Sie enthält unter anderem 50 Kinderpflaster in fünf Größen, Blasenpflaster, sterile Kompressen und Verbände, Kalt-Warm-Kompressen sowie praktische Hilfsmittel wie Zeckenzange, Pinzette und Einmalhandschuhe. So sind Erzieherinnen und Erzieher auf die typischen Verletzungen im Kinderalltag vorbereitet. USP: Mobil, sichtbar, kindgerecht: Reflektorstreifen auf der Vorderseite für gute Sichtbarkeit bei schlechten Lichtverhältnissen, 90°-Stop-Arretierung an zwei Innenriemen mit Karabinerhaken für übersichtliches Material und eine 95-teilige Füllung in Anlehnung an die DGUV-Empfehlung 202-089. Widerstandsfähiges Nylon-Material für den täglichen Gebrauch Reflektorstreifen auf der Vorderseite für gute Sichtbarkeit in Notfällen Verstellbarer Trageriemen mit gepolstertem Schulterbereich 2 Innenriemen mit Karabinerhaken und 90°-Stop-Arretierung halten das Material geordnet 95-teilige, bedarfsgerechte Füllung in Anlehnung an die DGUV-Empfehlung 202-089 50 Kinderpflaster in fünf Größen für kleine Schnitt- und Schürfwunden Blasenpflaster für Finger und Ferse Sterile Kompressen und Verbände für umfangreichere Verletzungen Kalt-Warm-Kompressen für Prellungen und Verstauchungen Praktische Hilfsmittel wie Schere, Zeckenzange, Pinzette und Einmalhandschuhe Auffällige Signalfarbe Rot für schnelle Auffindbarkeit Technische Daten Eigenschaft Wert / Beschreibung Artikelnummer (SKU) 68050 EAN 4005058680507 Hersteller Holthaus Medical GmbH & Co. KG Einsatzbereich Kindergärten, Kitas, Kinderbetreuungseinrichtungen Zustand Gefüllt, 95-teilig, in Anlehnung an DGUV-Empfehlung 202-089 Farbe Rot Material Nylon Maße (B x H x T) 24 x 19 x 8 cm Ausstattung Reflektorstreifen, verstellbarer Trageriemen, gepolsterter Schulterbereich, 2 Innenriemen mit Karabinerhaken Haltbarkeit Siehe Verpackung Inhalt: 95-teilige Füllung in Anlehnung an die DGUV-Empfehlung 202-089 1 x Heftpflaster, starr, 2,5 cm x 5 m, DIN 13 019-A 50 x Kinderpflaster, wasserabweisend, 5 Größen 6 x Blasenpflaster, Finger und Ferse 2 x Verbandpäckchen klein, steril, DIN 13 151-K, 6 x 8 cm 1 x Schnellverband Finger, steril, Größe 1 1 x Schnellverband Hand/Fuß, steril, Größe 2 1 x Verbandtuch, steril, DIN 13 152-BR, 40 x 60 cm 1 x Augenkompresse, oval, steril, DIN 61 640, 56 x 70 mm 8 x Wundkompresse, steril, 10 x 10 cm (4 x 2 Stück) 5 x Wundreinigungstuch, einzeln, 14 x 19 cm 2 x Fixierbinde, elastisch, DIN 61 634-FB, 6 cm x 4 m 1 x Sofort-Kältekompresse, 15 x 14 cm 2 x Dreiecktuch, Vlies, DIN 13 168-D, 96 x 96 x 136 cm 1 x Rettungsdecke, silber/gold, 210 x 160 cm 4 x Einmalhandschuhe, DIN EN 455, groß 1 x Kopfbandage, Netz 1 x Blattlupe mit 3-facher Vergrößerung 1 x Erste-Hilfe-Schere, groß, 19 cm, DIN 58 279-B 190 1 x Zeckenzange mit 2 Köpfen 1 x Pinzette, klein, 8 cm 2 x Folienbeutel mit Verschluss, 30 x 40 cm 1 x Broschüre „Unfälle mit Kindern“ 1 x Inhaltsverzeichnis Häufig gestellte Fragen (FAQ) Was bedeutet die DGUV-Empfehlung 202-089 für Ki33,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
-
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **
-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
Ähnliche Suchbegriffe für Estg
-
ABB MIR-P XT4 F X MIR- Leistungsschalterzubehör 1St.Kompaktleistungsschalter für Anlagenschutz gemäß EN 60947-2 (DIN VDE 0660, Teil 101), Kompaktlasttrennschalter gemäß EN 60947-3 (DIN VDE 0660, Teil 107). Die Kompaktleistungs- / Lasttrennschalter Tmax XT entsprechen den unterschiedlichen Anlagenanforderungen von Gleich- und Wechselstromnetzen. Tmax XT mit thermomagnetischen- oder elektronischen Auslösern sind einsetzbar zum Schutz von Energieverteilungen, Kabeln, Generatoren und Motoren. Viele dieser Leistungsschalter können auch in Kommunikationssystemen benutzt werden. Umfangreiche Anschlussumbausätze, mechanisches und elektrisches Zubehör sowie Versionsumbausätze (steckbar / ausfahrbar) stehen zur Verfügung. Verschiedene Feldbus und IP-Kommunikationsprotokolle können zum Einsatz kommen. Der Installationsprozess wird, dank der Bluetooth- und Ekip-Konnektivität für mobile Geräte, vereinfacht. Die in die SACE Tmax XT-Serie integrierte Konnektivität verknüpft Smartphones, Tablets und PCs in Echtzeit mit Datenanalysetools auf der ABB AbilityTM Cloud-Plattform.35,23 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Keret, Etgar: Starke Meinung zu brennenden ThemenStarke Meinung zu brennenden Themen , Storys , Kühlplatten > Kühlerkomponenten , Erscheinungsjahr: 20250514, Autoren: Keret, Etgar, Übersetzung: Linner, Barbara, Seitenzahl/Blattzahl: 256, Themenüberschrift: FICTION / Short Stories (single author), Keyword: Absurdität; Apokalypse; Daniel Kehlmann; Familie; Humor; Israel; Keret; Komik; Krieg; Kurzgeschichten; Leben; Menschlichkeit; Nahostkonflikt; Short Story; Stories; Storys; Technologie; Tod; Zukunft; virtuelle Welt; Überleben, Fachschema: Israel~Judentum / Israel (Staat), Fachkategorie: Belletristik: Erzählungen, Kurzgeschichten, Short Stories~Literarische Essays, Warengruppe: HC/Belletristik/Lyrik/Dramatik/Essays, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 215, Breite: 125, Höhe: 23, Gewicht: 320, Produktform: Gebunden, Genre: Belletristik,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
-
Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **
-
Wer braucht eine Freistellungsbescheinigung 48 EStG?
Eine Freistellungsbescheinigung nach § 48 EStG wird benötigt, wenn ein Auftraggeber Zahlungen an einen Auftragnehmer leistet, der selbstständig tätig ist. Der Auftragnehmer kann diese Bescheinigung beantragen, um zu belegen, dass er von der Abführung von Steuern befreit ist. Dies ist insbesondere relevant, um eine Doppelbesteuerung zu vermeiden. Ohne Freistellungsbescheinigung müsste der Auftraggeber die Steuern einbehalten und an das Finanzamt abführen. In vielen Fällen wird die Freistellungsbescheinigung daher als Nachweis der steuerlichen Unbedenklichkeit benötigt. **
-
Was bedeutet Geschenke abzugsfähig ohne 37b EStG?
Was bedeutet Geschenke abzugsfähig ohne 37b EStG? Diese Frage bezieht sich auf die steuerliche Abzugsfähigkeit von Geschenken für Unternehmen. Gemäß § 4 Abs. 5 Nr. 1 EStG sind Geschenke grundsätzlich nicht als Betriebsausgaben abzugsfähig, es sei denn, sie sind von geringem Wert und tragen einen Werbeaufdruck des Schenkenden. Der § 37b EStG regelt jedoch Ausnahmen, die es ermöglichen, Geschenke bis zu einem bestimmten Betrag als Betriebsausgaben geltend zu machen. Wenn Geschenke abzugsfähig sind ohne Berücksichtigung des § 37b EStG, bedeutet dies, dass sie unter die allgemeinen Regelungen zur Abzugsfähigkeit fallen und nicht den Beschränkungen des § 37b EStG unterliegen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.